MoneyGram®: Invia denaro

- 2.91K Recensioni
- 4,6
- Download
- 5.000.000+
 Analisi di Mobxio
Quando devo mandare denaro a qualcuno che non usa la mia stessa banca o che vive in un altro Paese, la scelta non è sempre ovvia: un bonifico può essere comodo, mentre in altre situazioni serve un’alternativa che lasci più possibilità a chi riceve. MoneyGram® si concentra proprio su questo tipo di invio e ricezione, affiancando le opzioni digitali a quelle legate al contante. A me sembra utile soprattutto quando la priorità è raggiungere una persona con abitudini finanziarie diverse dalle mie, non quando cerco semplicemente un’app per gestire tutte le spese quotidiane.
La scelta del canale prima dell’invio
La domanda più utile da fare al destinatario non è soltanto quanto denaro gli serve, ma come preferisce riceverlo e quale modalità può usare concretamente. Un parente può avere un conto ma non controllarlo spesso; un’altra persona può preferire un wallet o aver bisogno di contanti. Mettersi d’accordo prima evita di completare un’operazione che, pur essendo stata avviata correttamente, non risulta pratica per chi deve ricevere.
Per un invio ricorrente, mi preparerei una breve routine: verificare con il destinatario il canale preferito, inserire con calma i dati richiesti e rileggere il riepilogo prima di confermare. Non riutilizzerei automaticamente le informazioni ricordate da un trasferimento precedente: la precisione del beneficiario e la scelta del metodo meritano un controllo ogni volta. È un piccolo passaggio che pesa poco nella preparazione e può evitare equivoci quando il denaro serve per una spesa precisa.
Quando la flessibilità fa davvero la differenza
Immagino una situazione semplice: un familiare mi scrive perché deve coprire una spesa e non è vicino a una filiale della propria banca o non vuole ricevere sul conto. Prima di inviare, gli chiederei dove potrà accedere al denaro e quale opzione gli risulta più comoda. Se la risposta è chiara, poter valutare più modalità di ricezione è il motivo per cui prenderei in considerazione questo servizio; se non lo è, aspetterei di accordarmi invece di scegliere al suo posto.
Questa attenzione è particolarmente utile quando mittente e destinatario vivono in contesti diversi. Una soluzione abituale per me potrebbe non essere altrettanto semplice per l’altra persona. Per questo non valuterei l’app solo dalla rapidità con cui riesco a completare i passaggi sul telefono: conta anche il lavoro richiesto a chi riceve, come capire dove controllare o quale canale usare.
Un servizio pensato per invii concreti
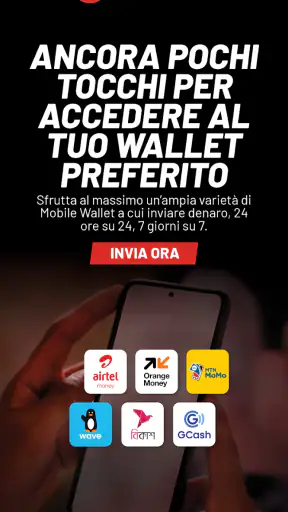
MoneyGram® è un’app di finanza sviluppata da MGI e disponibile gratuitamente. La sua idea centrale è semplice: avviare trasferimenti di denaro e seguirne il percorso, scegliendo tra modalità che possono includere banca, wallet o contanti. Questa varietà è il suo tratto più rilevante, perché permette di ragionare anche sulle esigenze di chi riceve, anziché dare per scontato che abbia un conto bancario o preferisca usare un’app.
Per esempio, se mando soldi a un familiare che usa regolarmente il proprio conto, la ricezione bancaria può essere la strada più naturale. Se invece la persona preferisce un portafoglio digitale o ha bisogno di ritirare contanti, la possibilità di considerare alternative cambia il valore del servizio. Non significa che ogni opzione sia disponibile in ogni destinazione o per ogni invio: prima di confermare, conviene controllare con attenzione i metodi effettivamente proposti per quel trasferimento.
In questo senso, non la considero un sostituto universale del conto corrente. È più simile a uno strumento da tenere a disposizione per pagamenti tra persone, invii internazionali e situazioni in cui il modo in cui il destinatario incassa conta quanto il gesto di inviare. La differenza sembra sottile, ma evita di scaricare l’app aspettandosi funzioni di budget, carte o gestione completa delle proprie finanze.
Come si inserisce nella routine
Un uso realistico è quello di chi aiuta periodicamente un parente all’estero. Prima di iniziare, chiarirei con la persona se preferisce ricevere sul conto, nel wallet che usa o in contanti; così si evita di scegliere una modalità pratica per il mittente ma scomoda per il destinatario. Poi terrei a portata di mano i dati richiesti durante l’operazione e controllerei ogni campo prima dell’invio. Con i trasferimenti di denaro, un nome o un recapito inserito male non è un dettaglio da correggere con leggerezza.
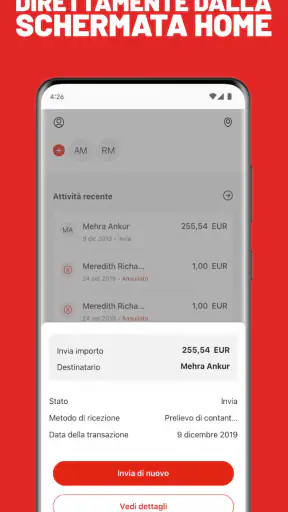
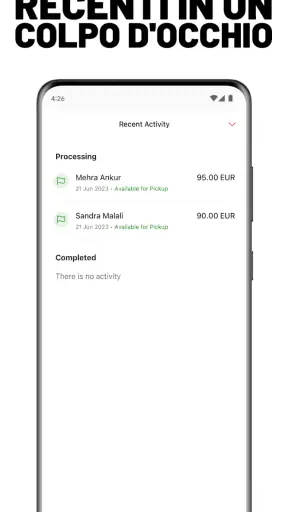
La possibilità di seguire l’invio è utile anche dopo aver completato i passaggi. Per me il vantaggio non è avere una schermata in più da consultare, ma poter rispondere con maggiore chiarezza alla domanda «a che punto è?», senza affidarmi soltanto a messaggi informali. Se mando denaro per una necessità concreta, sapere dove verificare lo stato riduce l’incertezza per entrambe le persone.
Un consiglio pratico è non avviare il trasferimento mentre si è di fretta. Prima verificherei destinazione, dati del beneficiario, metodo di ricezione e importo, poi rileggerei il riepilogo mostrato nell’app. La comodità di completare un invio dal telefono è reale, ma non rende meno importante il controllo. Se il destinatario ha bisogno dei contanti in un momento preciso, è ancora più sensato accordarsi prima e verificare la modalità disponibile, invece di dare per scontato che la ricezione sia immediata.
Il confronto con bonifici e wallet
Rispetto a un bonifico bancario, MoneyGram® può essere più adatta quando l’altra persona non vuole o non può ricevere sul conto, oppure quando si vuole valutare una modalità di incasso diversa. Un bonifico resta spesso la scelta più lineare per trasferimenti domestici tra persone che hanno già un conto e non hanno urgenza di usare contanti. Per pagamenti frequenti tra amici che usano lo stesso wallet, invece, un servizio di pagamento quotidiano può richiedere meno passaggi.
La distinzione importante è quindi il contesto, non una superiorità assoluta. Io sceglierei MoneyGram quando la rete di opzioni di ricezione è il motivo per cui sto cercando un servizio dedicato; sceglierei il normale bonifico se mi basta spostare denaro tra conti, o un wallet comune se entrambe le persone lo usano già e il trasferimento è occasionale e semplice. In ogni caso confronterei il riepilogo finale prima di autorizzare l’invio: la praticità non basta da sola a stabilire quale soluzione convenga per una specifica operazione.
Chi manda denaro in modo sporadico può anche apprezzare la possibilità di tenere tutto il flusso in un’unica app: avvio e controllo dell’invio sono collegati, invece di disperdersi tra una schermata di pagamento e conversazioni separate. Ma se si tratta di un trasferimento importante, farei comunque una verifica indipendente con il destinatario. La tecnologia aiuta a seguire l’operazione; non sostituisce la comunicazione su quando e come l’altra persona potrà usare il denaro.
Versione attuale, continuità e limiti pratici
La versione corrente è la 27.17.0 e l’app è disponibile per dispositivi con Android 7.0 o successivo. Questi riferimenti aiutano a capire che si tratta di un prodotto mantenuto nel tempo, ma da soli non dicono quali schermate siano cambiate o quali funzioni siano state aggiunte. Non attribuirei quindi alla versione attuale una novità specifica senza poterla verificare direttamente nell’app.
MoneyGram® è stata rilasciata il 28 novembre 2018. Da allora il numero di versione è avanzato, ma il dato utile per chi la installa oggi è soprattutto la compatibilità: chi ha un telefono più vecchio dovrebbe controllare il requisito del sistema operativo prima di pianificare un invio urgente. Per chi già la usa, invece, aggiornare l’app è una buona abitudine pratica, perché consente di utilizzare la versione corrente e riduce il rischio di imbattersi in un’interfaccia non aggiornata.
La continuità d’uso conta in particolare nei trasferimenti ricorrenti. Se invio spesso denaro alla stessa persona, mi conviene verificare ogni volta i dettagli dell’operazione invece di affidarmi alla memoria o presumere che le condizioni siano identiche a quelle precedenti. Un’app aggiornata può rendere più ordinata l’esperienza, ma la scelta di un metodo di ricezione e la revisione del riepilogo restano responsabilità dell’utente.
La popolarità del servizio è consistente: ha superato i cinque milioni di installazioni e presenta una valutazione media di 4,6 su circa 93 mila voti. Sono segnali che molte persone lo hanno provato, non una garanzia che ogni trasferimento sia adatto a ogni esigenza. Per me sono un motivo per considerarlo tra le opzioni disponibili, ma la decisione dovrebbe dipendere dalla destinazione, dal modo in cui il beneficiario vuole ricevere e dalle condizioni mostrate prima della conferma.
La frizione che può cambiare la scelta
Il limite principale, dal punto di vista pratico, è che la flessibilità richiede un po’ più di attenzione. Avere più possibili modalità di ricezione è utile, ma significa anche dover capire quale sia effettivamente disponibile e adatta al caso concreto. Chi vuole soltanto trasferire una piccola somma a una persona che usa già la stessa banca potrebbe trovare più semplice un bonifico diretto. Chi non vuole confrontare le alternative prima di ogni invio potrebbe preferire un servizio che usa già abitualmente, purché soddisfi le necessità di entrambe le parti.
Un’altra cosa da considerare è il rapporto tra mittente e destinatario. Se la persona che riceve non è sicura di quale canale controllare o non ha concordato in anticipo il metodo, la varietà può trasformarsi in confusione. Io eviterei di inviare denaro come sorpresa quando la ricezione dipende da una scelta operativa: un breve messaggio prima dell’invio può prevenire incomprensioni e permette di scegliere una modalità davvero utile.
Non la consiglierei neppure a chi cerca un’app per organizzare il bilancio, tenere traccia delle spese di casa o fare pagamenti ricorrenti di ogni tipo. Il suo punto di forza è l’invio e la ricezione di denaro, non la gestione finanziaria personale nel senso più ampio. Se il bisogno è controllare entrate, uscite e obiettivi di risparmio, un’app dedicata a quelle attività risponde meglio alla domanda.
Chi può trovarla utile e cosa verificare
La consiglierei a chi effettua trasferimenti verso persone che potrebbero preferire modalità diverse dal conto bancario, a chi vuole poter seguire l’invio e a chi ha un’esigenza internazionale o familiare concreta. La valuterei con meno entusiasmo per chi manda denaro raramente a destinatari che hanno già un metodo semplice e condiviso: in quel caso un bonifico o un wallet comune può essere più diretto. Anche chi non si sente a proprio agio nel controllare con cura i dati dovrebbe prendersi tempo prima di usarla per un trasferimento importante.
Chi si chiede se possa usarla per qualsiasi destinazione dovrebbe partire da un controllo concreto nell’app: le opzioni vanno considerate per il singolo invio, non dedotte dalla disponibilità generale del servizio. Allo stesso modo, se l’urgenza è importante, non darei per scontato che una modalità scelta significhi ricezione immediata. Mi accorderei con il destinatario e controllerei le informazioni mostrate durante la procedura prima di prendere un impegno su tempi o modalità.
Il servizio ha una classificazione PEGI 3, ma questo non cambia la natura dell’attività: inviare denaro richiede comunque attenzione e deve essere gestito da chi è autorizzato a farlo. Il prezzo dell’app è gratuito; prima di ogni operazione, però, guarderei sempre con calma le condizioni e il riepilogo presentati per quello specifico invio, senza confondere il costo di scaricare l’app con le condizioni del trasferimento.
Il mio giudizio dopo averne valutato l’uso
In conclusione, per me MoneyGram® è una scelta concreta quando il problema non è soltanto mandare denaro, ma farlo arrivare in un modo che il destinatario possa davvero usare. Il suo vantaggio emerge nelle situazioni in cui conto, wallet e contanti non sono intercambiabili; si attenua quando un bonifico ordinario risolve tutto con meno passaggi. La userei dopo aver concordato il metodo di ricezione e controllato con attenzione i dettagli, e terrei d’occhio gli aggiornamenti senza scambiare l’avanzamento della versione per la prova di una funzione particolare. MGI ha raccolto circa 2,9 mila recensioni: un riscontro utile per orientarsi, ma la scelta migliore resta quella che combacia con il trasferimento che devo fare oggi.
Per chi è già abituato a inviare denaro con un canale preciso, il passaggio a un’app dedicata ha senso solo se risolve un’esigenza reale del destinatario: per esempio, ricevere in una forma diversa da quella offerta dalla banca o dal wallet condiviso. Io non cambierei metodo per curiosità se il trasferimento abituale è semplice e adatto a entrambi. La terrei invece come alternativa da valutare quando la situazione cambia, ricordando che l’elemento decisivo non è avere più scelte in astratto, ma trovare quella utilizzabile dalla persona che riceve.
Domande frequenti su MoneyGram®: Invia denaro
Che cos’è MoneyGram®: Invia denaro e a cosa serve l’app?
MoneyGram®: Invia denaro è l’app ufficiale del servizio MoneyGram, pensata per inviare denaro e gestire alcune operazioni direttamente dallo smartphone. A seconda del Paese e delle opzioni disponibili, permette di effettuare trasferimenti verso conti bancari, portafogli digitali o punti di ritiro in contanti, oltre a verificare lo stato di un invio e individuare agenzie vicine. Le funzionalità e i metodi di consegna possono variare in base alla destinazione.
Come si invia denaro con MoneyGram e quali informazioni servono?
In genere, per avviare un trasferimento occorre creare un account o accedere, selezionare il Paese di destinazione e l’importo, quindi scegliere il metodo di ricezione tra quelli disponibili. L’app mostra i dati del trasferimento e i costi prima della conferma; può essere necessario fornire informazioni corrette sul destinatario e verificare la propria identità. I requisiti dipendono da importo, destinazione e normative locali, quindi è importante controllare attentamente tutti i dettagli prima di pagare.
Quanto costa inviare denaro con MoneyGram e quale tasso di cambio viene applicato?
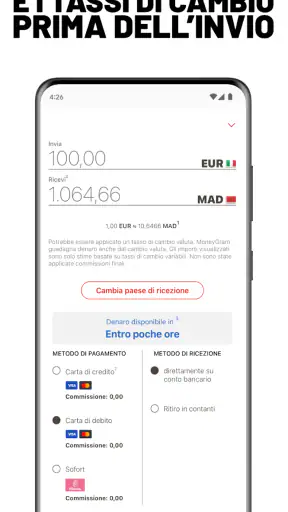
Il costo non è necessariamente uguale per tutti gli invii: può dipendere dall’importo, dal Paese di partenza e di destinazione, dal metodo di pagamento e da quello scelto per la consegna. Anche il tasso di cambio può influire sulla somma ricevuta. Prima di confermare, controlla nel riepilogo dell’app le commissioni, il cambio applicato e l’importo che dovrebbe arrivare al destinatario. Le tariffe e le condizioni possono cambiare nel tempo.
Quanto tempo impiega un trasferimento e come posso seguirlo?
I tempi variano in base alla destinazione, al metodo di pagamento e alla modalità di ricezione: alcuni trasferimenti possono essere disponibili rapidamente, mentre altri richiedono più tempo per l’elaborazione o per i controlli di sicurezza. Dopo l’invio, l’app può consentire di consultare lo stato della transazione; per alcune modalità è disponibile un numero di riferimento da condividere con il destinatario. Prima di inviare, verifica i tempi stimati indicati per quella specifica operazione.
MoneyGram è sicura e cosa devo fare se inserisco dati errati o ho un problema?
MoneyGram applica procedure di verifica e protezione, ma è comunque essenziale usare l’app ufficiale, proteggere le credenziali e inviare denaro soltanto a persone conosciute e fidate. Controlla con attenzione nome del destinatario, Paese e modalità di consegna: un errore può ritardare il trasferimento o complicarne la modifica o l’annullamento. Se qualcosa non va, consulta lo stato dell’operazione e contatta l’assistenza MoneyGram tramite i canali ufficiali, conservando ricevuta e numero di riferimento.
I punti di forza di MoneyGram®: Invia denaro
Aspetti da tenere a mente su MoneyGram®: Invia denaro
Scarica MoneyGram®: Invia denaro in un’altra lingua